Boletínes

El IMSS restringe temporalmente la Modalidad 40
23 octubre 2026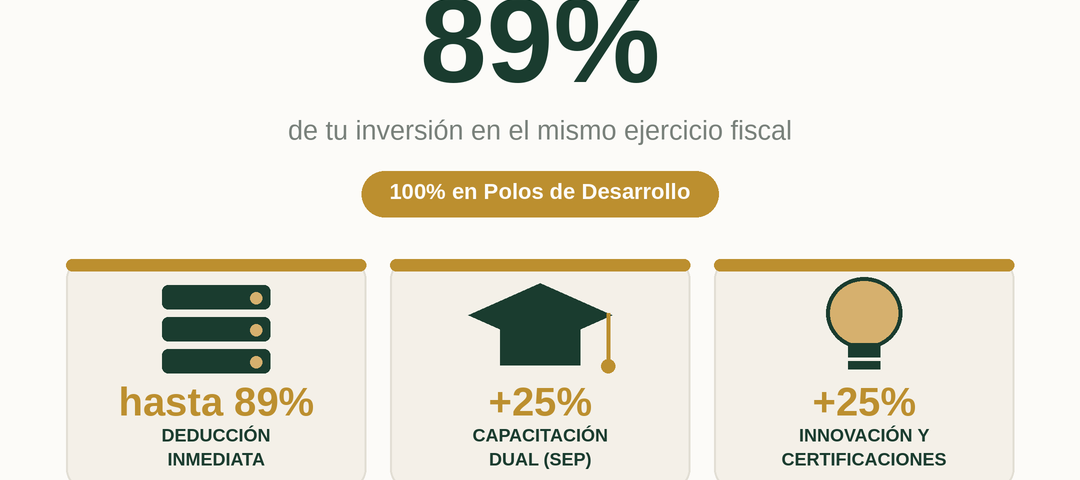
Deducción inmediata de activos nuevos, +25% por capacitación y +25% por innovación (2025–2030)
Decreto publicado en el DOF · 21 de enero de 2025 · con propuesta de continuidad 2027–2030 en la LISR
El Decreto de estímulos fiscales para apoyar la estrategia nacional “Plan México”, publicado en el Diario Oficial de la Federación el 21 de enero de 2025, ofrece beneficios de gran impacto para las empresas que invierten en México, con un enfoque claro en tecnología, nearshoring e innovación. Los estímulos aplican para bienes adquiridos desde la entrada en vigor del Decreto y hasta el 30 de septiembre de 2030.
¿En qué consiste?
El esquema combina tres estímulos que se pueden aprovechar en conjunto para reducir de forma significativa el ISR del ejercicio en que se invierte:
1. Deducción inmediata de activos fijos nuevos — en lugar de depreciar la inversión poco a poco durante varios años, se deduce un porcentaje muy alto en el mismo ejercicio en que se adquiere el bien (por ejemplo, servidores y equipo de cómputo nuevos).
2. Deducción adicional del 25% por capacitación — un beneficio extra del 25% sobre el incremento del gasto en capacitación respecto al promedio de los tres ejercicios anteriores, bajo el modelo de Educación Dual con convenio ante la SEP.
3. Deducción adicional del 25% por innovación — un 25% adicional sobre el incremento del gasto destinado a desarrollar invenciones (patentes y modelos de utilidad) o a obtener certificaciones iniciales de calidad o de exportación.
¿Cuánto puedes deducir de inmediato?
El porcentaje depende del tipo de activo o de la actividad. Algunos de los más relevantes para empresas de tecnología, manufactura e industria (esquema 2027–2030):
| Tipo de bien / actividad | Deducción |
|---|---|
| Componentes magnéticos y tarjetas electrónicas para cómputo | 89% |
| Investigación y desarrollo de tecnología en el país | 86% |
| Computadoras, servidores, almacenamiento externo y redes | 85% |
| Equipo de conmutación telefónica (no electromecánica) | 83% |
| Vehículos eléctricos, híbridos o de hidrógeno, camiones y montacargas | 83% |
| Construcción; agricultura, ganadería, silvicultura y pesca | 83% |
| Maquinaria para productos químicos, petroquímicos y farmacobiológicos | 65% |
| Generación, transmisión y distribución de electricidad | 49% |
Porcentajes conforme al Artículo Segundo del Decreto para 2027–2030 (rango aproximado 35%–89%). Para inversiones de 2025–2026 las tasas son algo mayores (41%–91%). En los Polos de Desarrollo, la deducción inmediata puede llegar al 100%. Se excluyen, entre otros: mobiliario y equipo de oficina, automóviles de combustión interna, equipo de blindaje y bienes de activo fijo no identificables individualmente.
Polos de Desarrollo: hasta 100%
Si la inversión se realiza dentro de un Polo de Desarrollo Económico para el Bienestar, la deducción inmediata puede alcanzar el 100%. Estos polos son zonas estratégicas definidas por el Gobierno Federal para atraer inversión y nearshoring —principalmente el Corredor Interoceánico del Istmo de Tehuantepec (Oaxaca y Veracruz), los Polos Industriales del Bienestar Progreso I y Mérida I (Yucatán), y otros Polos de Desarrollo y de Economía Circular para el Bienestar—. Importante: los estímulos del decreto de Polos y los del Plan México no pueden aplicarse de forma conjunta sobre la misma inversión; conviene evaluar cuál conviene más.
Requisitos y candados
- Constancia de cumplimiento: emitida por el Comité de Evaluación (Secretaría de Economía, un representante del Consejo Asesor de Desarrollo Económico Regional y Relocalización —con voz pero sin voto— y la SHCP, que lo preside con voto de calidad). Sin ella, el aplicativo del SAT no habilita el estímulo.
- Opinión de cumplimiento positiva: estar al corriente conforme al artículo 32-D del CFF, con RFC activo y Buzón Tributario habilitado.
- Permanencia del bien: mantener el activo en uso al menos dos ejercicios inmediatos siguientes al de su deducción.
- Soporte en CFDI: las facturas deben detallar el carácter de bien nuevo, números de serie y los conceptos del proyecto; se debe llevar un registro específico de las inversiones.
- Bolsa limitada: el tope global es de $30,000 millones ($28,500 millones para deducción inmediata y $1,500 millones para capacitación e innovación), con un mínimo de $1,000 millones reservado a empresas con ingresos de hasta $100 millones. Conviene gestionarlo con anticipación.
El horizonte 2027–2030 y el nuevo límite a deducciones
El Paquete Económico 2027 propone trasladar estos beneficios de los decretos a disposiciones transitorias de la Ley del ISR, para dar certidumbre plurianual hasta 2030. A la fecha de este boletín la reforma se encuentra en proceso legislativo; de aprobarse, entraría en vigor el 1 de enero de 2027, mientras que el Decreto vigente de 2025 sigue siendo plenamente aplicable.
Un punto clave: la misma reforma 2027 introduce un límite a las deducciones de las personas morales (mecanismo del 96.67% / 99%). La buena noticia es que los estímulos de inversión y capacitación quedan excluidos de ese límite, por lo que la deducción inmediata del Plan México se mantiene protegida; el tope aplica al resto de las deducciones.
Cómo te acompañamos
- Diagnóstico de inversión (CAPEX): planeamos tus compras de servidores, infraestructura y equipo antes del cierre del ejercicio para maximizar la deducción inmediata.
- Trámite ante el Comité de Evaluación: integramos el expediente técnico y gestionamos la Constancia de Cumplimiento ante la Secretaría de Economía y la SHCP.
- Blindaje de requisitos: validamos los convenios de capacitación (modelo dual SEP) y el soporte de innovación e I+D para proteger el 25% adicional ante una eventual revisión del SAT.
¿Vas a invertir en equipo, tecnología o capacitación? En García Accountants evaluamos tu caso y diseñamos la estrategia para que aproveches al máximo estos estímulos. Conversemos.
LR GARCÍA ACCOUNTANTS, S.C.
Zapopan, Jalisco · Noviembre 2026
El presente boletín tiene fines exclusivamente informativos y no constituye asesoría fiscal o legal para un caso particular. Su aplicación depende de los hechos y circunstancias de cada empresa y del texto vigente del Decreto y de las disposiciones fiscales aplicables, por lo que recomendamos consultarnos antes de tomar cualquier decisión.